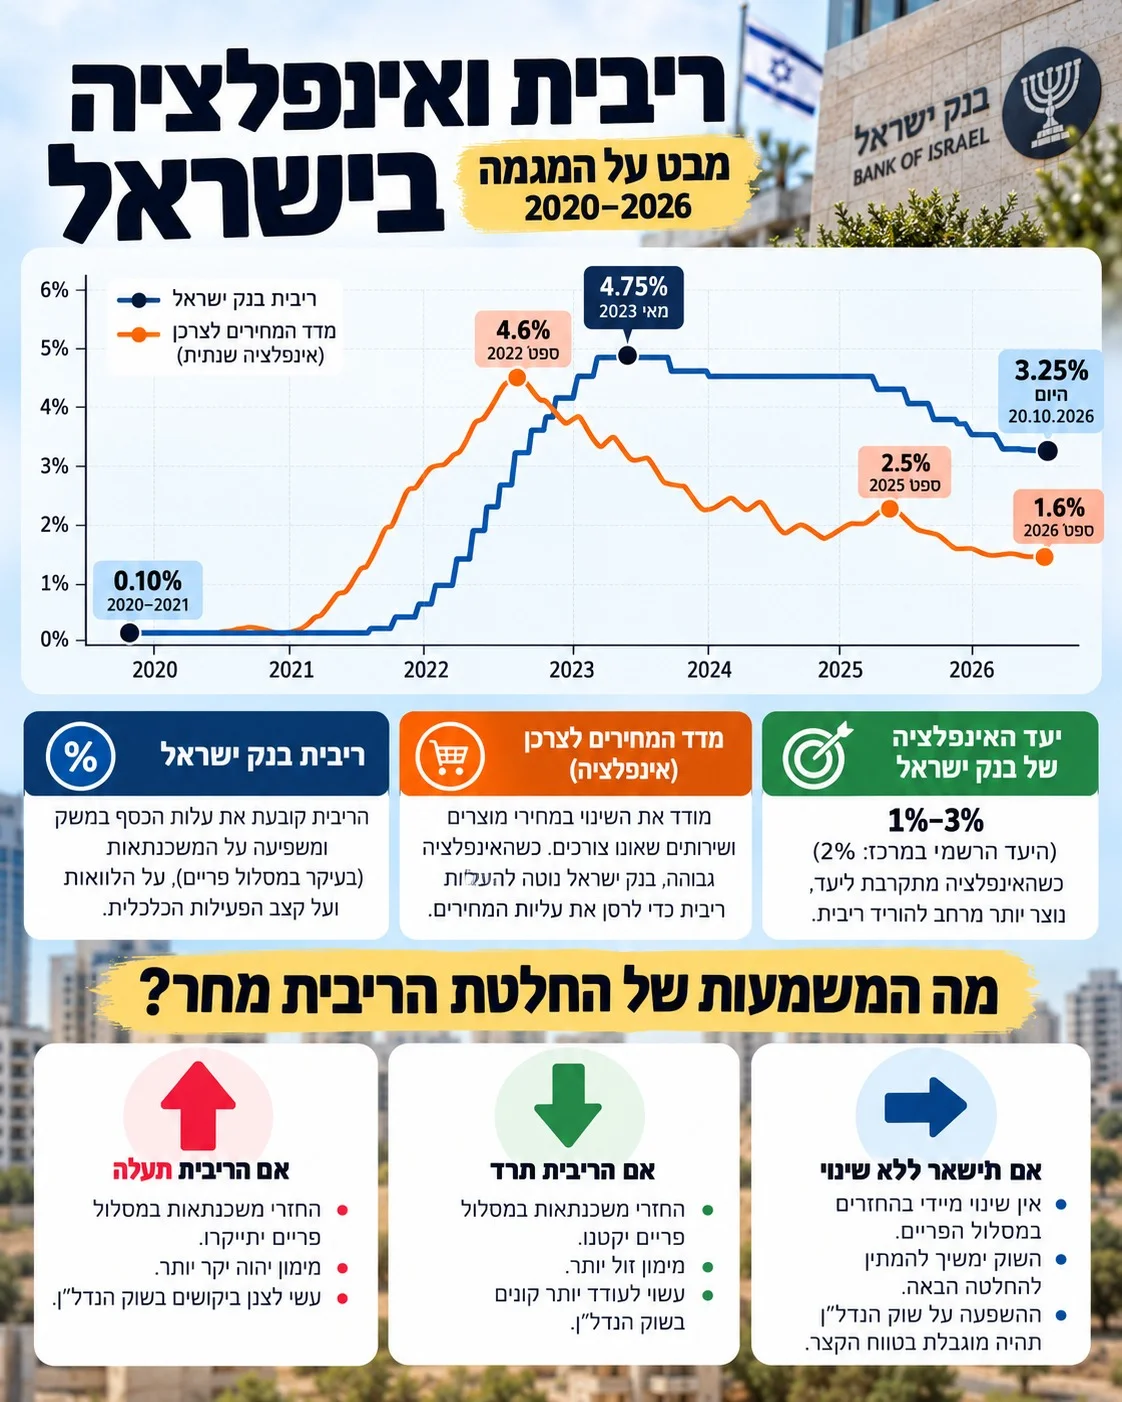
בשנת 2022 הכול התחיל להשתנות. המחירים במשק עלו בקצב מהיר, האינפלציה זינקה ובנק ישראל החל בסדרה של העלאות ריבית, עד לשיא של 4.75%. אז מה הקשר בין מדד המחירים לצרכן לריבית? במילים פשוטות, מדד המחירים לצרכן בודק איך משתנים המחירים של המוצרים והשירותים שאנחנו צורכים. כשהמחירים עולים מהר מדי, בנק ישראל משתמש בריבית כדי לנסות להאט את קצב ההתייקרויות. וכשהאינפלציה מתמתנת? נוצר יותר מקום להוריד את הריבית ולהקל על משקי הבית והעסקים. וזה בדיוק מה שאנחנו רואים בתקופה האחרונה. האינפלציה השנתית התמתנה ל-1.6%, וריבית בנק ישראל, שהייתה בשיאה 4.75%, עומדת היום על 3.25%. מה המשמעות של ההחלטה מחר? 📉 אם תרד - בשורה חיובית לנוטלי המשכנתאות במסלול הפריים, למי שמתכנן לרכוש דירה ולמי שמחזיק הלוואות בריבית משתנה הצמודה לפריים. מימון זול יותר עשוי גם לעודד ביקושים בשוק הנדל״ן. ⏸️ אם תישאר זהה - ההחזרים במסלול הפריים לא ישתנו בעקבות ההחלטה, והשוק ימשיך להמתין להקלה הבאה. 📈 אם תעלה - עלויות המימון יגדלו, ההחזרים במסלול הפריים עשויים לעלות וכוח הקנייה של חלק מהרוכשים עלול להיפגע. לדעתי פחות סביר שנראה מחר עליה. מה לגבי מחירי הדירות? כאן חשוב לי להדגיש משהו מניסיון בשטח. ריבית נמוכה יכולה לעודד קונים לחזור לשוק, אבל היא לא מבטיחה שמחירי הדירות יעלו!! בסופו של דבר, המחירים מושפעים גם מהיצע הדירות, הביקושים ומהמצב הכלכלי. מחר, 21.10, נקבל החלטה נוספת. מעניין אותי לשמוע אתכם - מה לדעתכם יקרה לריבית? תעלה, תרד או תישאר ללא שינוי? 👇
נכתב על ידי אריאל כהן ליפשיץ מומחה בשכונת רמות בבאר שבע מחברת רי/מקס פלוס באר שבע